
Negli ultimi mesi il tema della previdenza è tornato al centro dell’attenzione.
Con la Legge di Bilancio 2026 (Legge 30 dicembre 2025 n. 199) sono state introdotte alcune novità che riguardano la previdenza complementare e il sistema pensionistico.
L’obiettivo è duplice:
- garantire la sostenibilità del sistema pensionistico;
- incentivare i lavoratori a costruire una pensione integrativa.
Vediamo cosa cambia.
Perché la previdenza integrativa diventa sempre più importante
Il sistema pensionistico italiano si basa su un modello a ripartizione: i contributi dei lavoratori attivi finanziano le pensioni attuali.
Negli ultimi anni però il contesto demografico è cambiato:
- diminuzione delle nascite
- aumento dell’aspettativa di vita
- meno lavoratori rispetto ai pensionati.
Per questo motivo, soprattutto per chi rientra nel sistema contributivo, le pensioni future potrebbero essere meno generose rispetto al passato.
In questo scenario la previdenza complementare diventa sempre più importante per integrare l’assegno pensionistico.
Le principali novità sulla previdenza nel 2026
Aumenta la deducibilità dei contributi
Una delle novità più concrete riguarda i vantaggi fiscali.
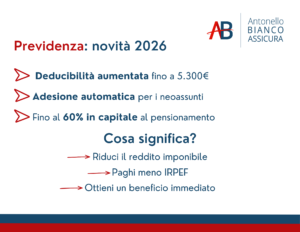
Dal 2026 il limite di deducibilità dei contributi versati ai fondi pensione aumenta da 5.164,57 € a 5.300 € all’anno.
Questo significa che una quota maggiore dei contributi versati può essere dedotta dal reddito imponibile, riducendo l’IRPEF da pagare.
In pratica, la previdenza complementare consente di ottenere un beneficio fiscale immediato, oltre a costruire una pensione futura.
Adesione automatica ai fondi pensione per i neoassunti
Un’altra novità riguarda i lavoratori che iniziano un nuovo rapporto di lavoro.
Dal 1° luglio 2026, se il lavoratore non esprime una scelta entro 60 giorni dall’assunzione, il TFR maturando verrà destinato automaticamente alla previdenza complementare prevista dal contratto collettivo.
Il lavoratore mantiene comunque la possibilità di:
- lasciare il TFR in azienda
- destinarlo a un altro fondo pensione
- aderire al fondo previsto dal proprio contratto.
La misura è pensata per favorire una maggiore diffusione della previdenza complementare.
Maggiore flessibilità al momento del pensionamento
Un ulteriore cambiamento riguarda l’utilizzo del capitale accumulato nel fondo pensione.
Con le nuove regole sarà possibile ricevere fino al 60% del capitale in un’unica soluzione, rispetto al precedente limite del 50%.
La parte restante continuerà ad essere erogata sotto forma di rendita pensionistica integrativa.
Questo offre maggiore libertà nella gestione delle risorse al momento del pensionamento.
Previdenza: una scelta che riguarda anche il presente
Spesso si pensa alla previdenza come a qualcosa che riguarda solo il futuro.
In realtà è una scelta che ha effetti anche oggi.
I fondi pensione possono offrire:
- vantaggi fiscali immediati
- maggiore pianificazione del reddito nel tempo
- una pensione integrativa per il futuro.
Comprendere come funzionano questi strumenti e valutarli in base alla propria situazione lavorativa è il primo passo per costruire una strategia previdenziale consapevole.