
Quando si parla di rischi aziendali, si pensa spesso a immobili, dipendenti, attrezzature o responsabilità civile della società.
Molto più raramente si considera un aspetto fondamentale: la responsabilità personale di amministratori, dirigenti e management.
È proprio qui che entra in gioco la polizza D&O.
Cos’è una polizza D&O
D&O significa Directors & Officers Liability.
Si tratta di una copertura che tutelare il patrimonio personale di amministratori, dirigenti e figure apicali in caso di richieste di risarcimento derivanti da:
- errori gestionali;
- omissioni;
- decisioni contestate;
- violazioni involontarie di obblighi o normative;
- mancata vigilanza;
- responsabilità verso soci, dipendenti o terzi.
La logica è semplice: in determinate situazioni, chi gestisce un’azienda può essere chiamato a rispondere personalmente dei danni causati durante il proprio incarico.
Perché oggi il rischio è aumentato
Negli ultimi anni le responsabilità del management sono cresciute in modo significativo.
Normative più complesse, cybersecurity, privacy, sicurezza sul lavoro, gestione finanziaria e governance aziendale espongono amministratori e dirigenti a rischi sempre più concreti.
Anche il nuovo Codice della Crisi d’Impresa ha rafforzato gli obblighi degli amministratori, imponendo assetti organizzativi adeguati e una gestione tempestiva delle situazioni di crisi.
In caso di gravi inadempimenti, il management può rispondere con il proprio patrimonio personale.
Non riguarda solo le grandi aziende
Uno degli errori più comuni è pensare che la D&O serva solo alle grandi società.
In realtà, molte delle contestazioni più frequenti riguardano anche PMI e aziende familiari:
- controversie tra soci;
- contenziosi con dipendenti;
- verifiche fiscali;
- errori procedurali;
- contestazioni legate alla sicurezza;
- problemi nella gestione aziendale.
Anzi, proprio nelle realtà più piccole il confine tra patrimonio aziendale e personale viene spesso percepito in modo meno netto, aumentando il rischio per chi ricopre ruoli decisionali.
Alcuni esempi concreti
Le situazioni che possono generare richieste di risarcimento sono molto più comuni di quanto si immagini.
Per esempio:
- un amministratore che omette adempimenti fiscali o societari;
- una contestazione tra soci per presunta mala gestione;
- un procedimento legato a sicurezza sul lavoro;
- un errore nella gestione di un contratto;
- una causa per licenziamento illegittimo;
- una violazione nella gestione dei dati personali.
In molti casi, oltre al possibile risarcimento, si aggiungono spese legali e costi di difesa molto elevati.
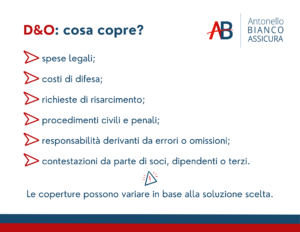
Cosa può coprire una polizza D&O
Una valutazione che parte sempre dalla struttura aziendale
Non esiste una soluzione identica per tutti.
Ogni azienda ha una struttura, un’organizzazione e un livello di esposizione differente.
Per questo, quando si parla di D&O, è importante partire da un’analisi concreta delle responsabilità presenti all’interno della società e dei rischi legati all’attività svolta.